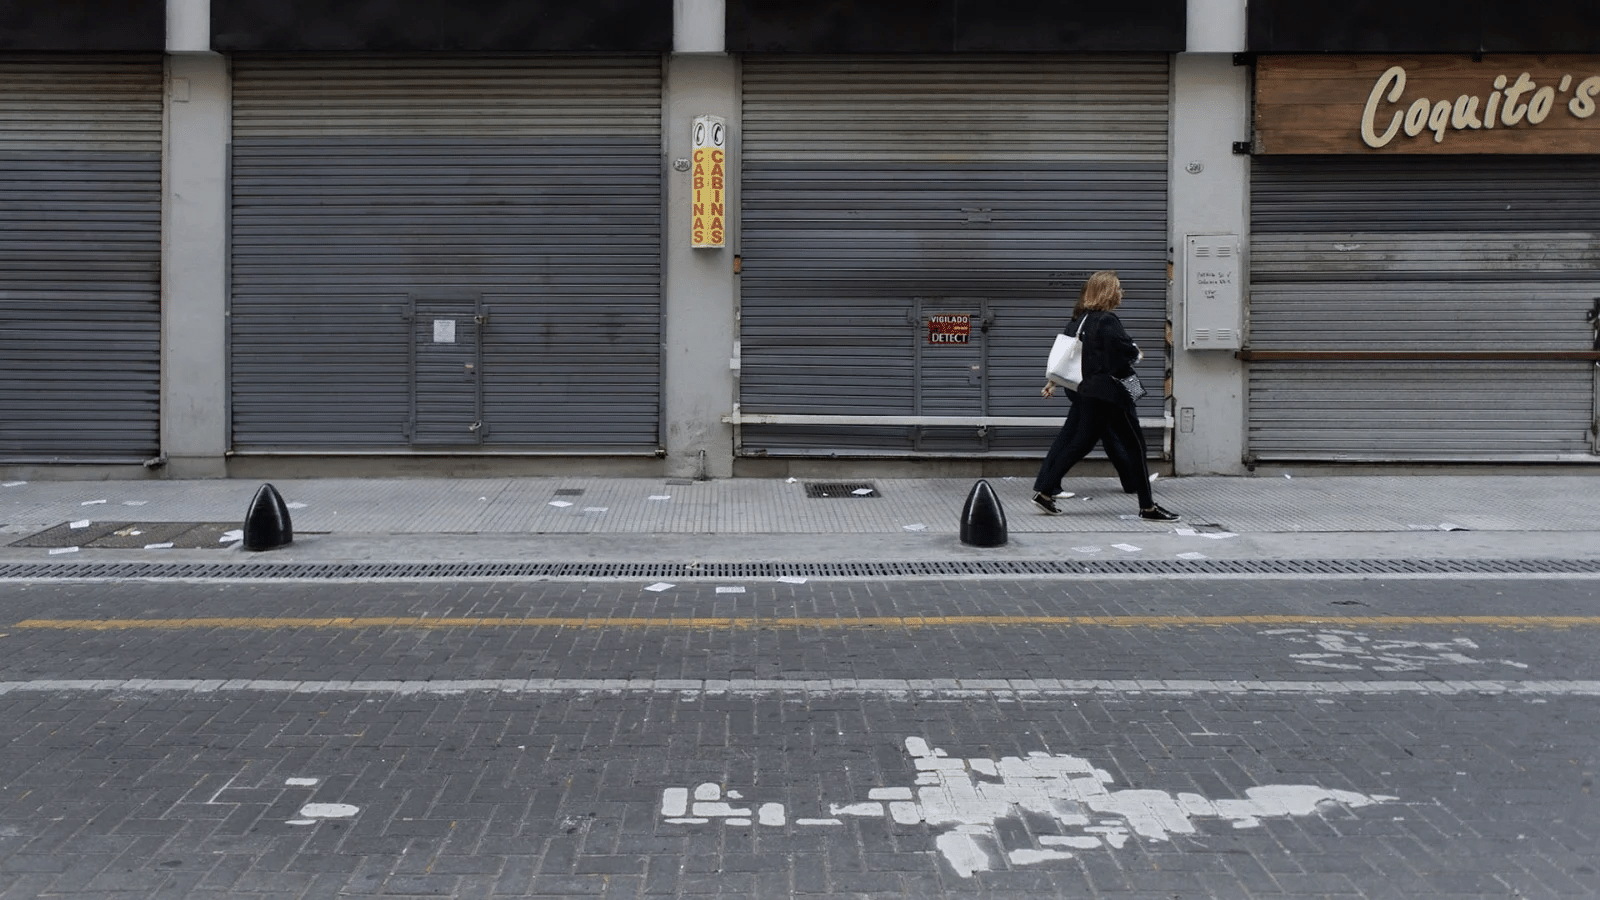
La cantidad de locales comerciales ofrecidos en alquiler habría pasado de entre 13.000 y 15.000 en septiembre de 2025 a entre 28.000 y 32.000 un año después. El aumento ronda el 114% tomando los valores centrales de ambos rangos y expone las dificultades que atraviesa una parte del comercio.
La cantidad de locales comerciales ofrecidos en alquiler registró un fuerte crecimiento durante el último año y se convirtió en uno de los indicadores visibles de las dificultades que atraviesa el comercio. Según estimaciones difundidas por Primereando, la oferta nacional habría pasado de entre 13.000 y 15.000 inmuebles disponibles en septiembre de 2025 a entre 28.000 y 32.000 durante septiembre de 2026. Tomando los valores centrales de ambos rangos, el salto sería de aproximadamente 14.000 a 30.000 locales, lo que representa un incremento cercano al 114%.
El dato adquiere relevancia porque la disponibilidad de locales comerciales está directamente relacionada con el movimiento de la actividad económica en las distintas ciudades. Cuando un comercio deja de funcionar, el inmueble puede quedar nuevamente disponible para alquiler, aunque también existen otras razones que explican la aparición de nuevas propiedades en los portales inmobiliarios. Por ese motivo, el crecimiento de las publicaciones no puede interpretarse automáticamente como una cifra equivalente de comercios cerrados, pero sí constituye una señal que permite observar cambios en el mercado comercial.
Las principales plataformas inmobiliarias también muestran incrementos significativos en la cantidad de locales publicados. De acuerdo con los datos citados en la investigación, Zonaprop pasó de unos 6.300 locales ofrecidos en septiembre de 2025 a 14.019 un año después, lo que representa una suba aproximada del 122,5%. MercadoLibre Inmuebles, en tanto, pasó de alrededor de 6.100 publicaciones a unas 12.500, mientras que Argenprop y otros portales habrían aumentado de aproximadamente 4.200 a 8.000 inmuebles disponibles.
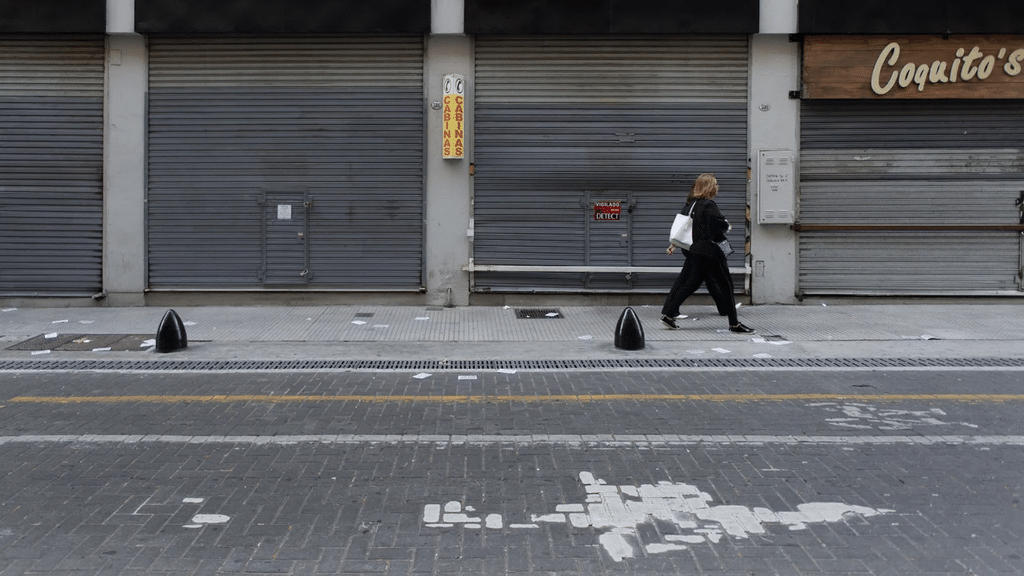
El fenómeno también aparece reflejado en relevamientos específicos sobre la actividad comercial de la Ciudad de Buenos Aires. La Cámara Argentina de Comercio y Servicios detectó 284 locales sin actividad durante julio y agosto de 2026 en las principales áreas comerciales porteñas. Si bien el número total mostró una baja del 2,4% respecto del bimestre anterior, los locales específicamente ofrecidos en alquiler aumentaron 120,4% en comparación con el mismo período del año anterior.
La diferencia entre ambos indicadores resulta significativa. Por un lado, la cantidad total de locales sin actividad relevados por la CAC no muestra una duplicación y, de hecho, tuvo una leve reducción frente al bimestre mayo-junio. Por otro, dentro de ese universo aumentó con fuerza la cantidad de inmuebles que sus propietarios buscan colocar en alquiler. Esto puede estar relacionado con comercios que dejaron de operar, pero también con mudanzas, cambios de estrategia de los propietarios, nuevas publicaciones o inmuebles que anteriormente no estaban ofrecidos en el mercado.
El escenario se produce además en un contexto de dificultades para el consumo y para una parte del comercio minorista. La evolución de las ventas, los costos de funcionamiento, los alquileres, los servicios y la presión sobre los ingresos de los hogares son algunos de los factores que condicionan las decisiones de los comerciantes. En este sentido, el aumento de los locales disponibles para alquiler funciona como un indicador complementario para observar la situación del sector, aunque no permite por sí solo determinar cuántos establecimientos cerraron definitivamente.
En la Ciudad de Buenos Aires, el relevamiento de la CAC mostró además que la distribución de los locales sin actividad no es uniforme. Avenida Corrientes registró 71 locales sin actividad, seguida por Avenida Santa Fe con 64 y Avenida Rivadavia con 62. Entre las restantes zonas relevadas aparecieron Florida, Cabildo, Córdoba, Pueyrredón y Avellaneda, con diferentes niveles de vacancia comercial.
El dato de los alquileres abre así una pregunta sobre el estado del comercio y del empleo: cuántos de los nuevos inmuebles ofrecidos corresponden efectivamente a negocios que dejaron de funcionar y cuántos responden a movimientos propios del mercado inmobiliario. Para responderla sería necesario cruzar las publicaciones con registros de aperturas y cierres de empresas, niveles de ocupación de los locales, duración de las vacancias y evolución del empleo. Mientras esa información no esté disponible de manera consolidada, el crecimiento de la oferta de locales en alquiler debe leerse como una señal de cambio y tensión en el mercado comercial, pero no como una medición directa de cierres.
Fuente: Primereando