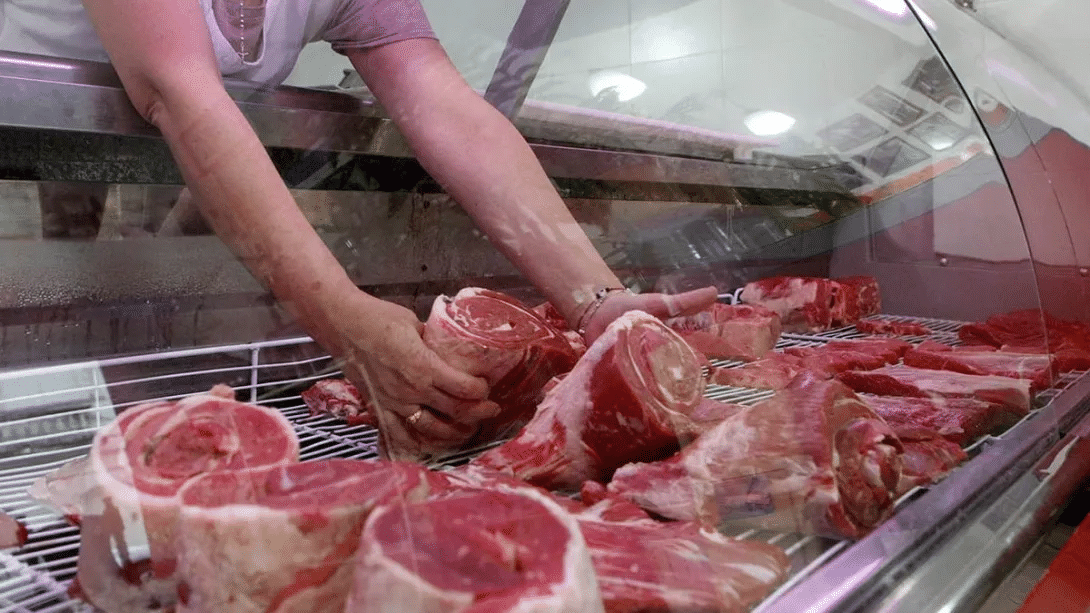
El consumo de carne vacuna cayó un 11,2% interanual y se ubicó en apenas 44,5 kilos por habitante al año, uno de los niveles más bajos de las últimas décadas. Mientras los precios de los cortes vacunos acumularon aumentos del 44,5%, las exportaciones crecieron un 6,9%. La pérdida del poder adquisitivo y la menor disponibilidad de hacienda profundizan las dificultades para acceder a uno de los alimentos tradicionales de la mesa argentina.
El consumo de carne vacuna continúa retrocediendo en Argentina y los últimos datos del sector muestran la profundidad del cambio en los hábitos alimentarios de la población. Según el informe de octubre de la Cámara de la Industria y el Comercio de Carnes y Derivados de la República Argentina (CICCRA), el consumo promedio por habitante se ubicó en 44,5 kilos anuales, lo que representa una caída del 11,2% respecto del mismo período de 2025. En términos concretos, cada argentino consume aproximadamente 5,6 kilos menos de carne vacuna al año que hace doce meses. La cifra refleja las dificultades que atraviesan los hogares para sostener el consumo de un producto históricamente central en la alimentación nacional.
La retracción también se observa en los números generales del mercado interno. Entre enero y octubre de 2026, el consumo aparente de carne vacuna alcanzó las 1,698 millones de toneladas equivalentes res con hueso, unas 221.100 toneladas menos que durante los primeros diez meses del año anterior. Esta disminución evidencia que no se trata solamente de una modificación en las preferencias de los consumidores, sino también de un escenario económico en el que cada vez resulta más difícil destinar una parte importante del presupuesto familiar a la compra de carne. Para numerosos hogares, los cortes vacunos dejaron de ser una compra cotidiana y pasaron a ocupar un lugar más limitado dentro de la alimentación.
Uno de los factores que explican este escenario es el incremento acumulado de los precios. De acuerdo con los datos difundidos por CICCRA, el rubro carnes y derivados registró en octubre un aumento interanual del 38,9%, por encima de la inflación general, que se ubicó en el 33%. Sin embargo, cuando se observa específicamente la carne vacuna, el incremento alcanzó el 44,5% en comparación con octubre de 2025. La diferencia refleja cómo el encarecimiento de este alimento supera la evolución del nivel general de precios y condiciona la capacidad de compra de los consumidores, especialmente de los sectores cuyos ingresos no acompañan el ritmo de los aumentos.
La diferencia también se vuelve evidente al comparar la evolución de la carne vacuna con otras proteínas animales. Mientras los cortes vacunos acumularon una suba interanual del 44,5%, el precio del pollo aumentó un 28,6% en el mismo período, consolidándose como una alternativa más económica para las familias. El encarecimiento relativo de la carne vacuna modificó las decisiones de compra y empujó a muchos consumidores a reemplazarla por pollo o cerdo. Entre los cortes que registraron mayores aumentos se destacaron la carne picada común, con una suba del 47,2%; el cuadril, con el 45%; el asado, con el 44%; la nalga, con el 43,7%, y la paleta, con el 42,8%.
Detrás de los aumentos también aparece un problema relacionado con la disponibilidad de ganado para la producción. Durante octubre se faenaron aproximadamente 1,064 millones de cabezas en establecimientos habilitados, lo que representó una caída interanual del 11,6%. Se trata del registro más bajo para un mes de octubre desde 2016. La menor cantidad de animales disponibles para faena está vinculada, entre otros factores, a las dificultades climáticas que afectaron las existencias ganaderas durante los últimos años y a una etapa de retención de hembras destinada a recomponer el stock. Esta combinación limita la oferta de carne y genera presiones sobre los precios que finalmente llegan a las carnicerías.
Mientras el consumo interno retrocede, las exportaciones argentinas muestran una dinámica diferente. Durante los primeros diez meses de 2026, los envíos de carne vacuna al exterior crecieron un 6,9% interanual, en un contexto de mayor demanda internacional y ampliación de oportunidades comerciales. Uno de los factores que impulsó este comportamiento fue la expansión del cupo preferencial otorgado por Estados Unidos a las exportaciones argentinas a fines de 2025. De esta manera, una proporción cada vez mayor de la producción encuentra destino en los mercados internacionales, mientras el abastecimiento destinado al consumo doméstico se reduce. Según CICCRA, el mercado interno absorbió el 68,9% de la producción durante el período, 3,9 puntos porcentuales menos que un año atrás.
La situación plantea un contraste significativo para la economía argentina: un país reconocido internacionalmente por su producción ganadera y su tradición de consumo de carne vacuna enfrenta una caída sostenida en la cantidad de kilos que llegan a la mesa de sus habitantes. La combinación de menores ingresos disponibles, precios elevados y cambios en la oferta está transformando los hábitos alimentarios de millones de personas. En este contexto, el pollo y el cerdo ganan terreno como alternativas más accesibles, mientras la carne vacuna pierde participación en las compras familiares. La problemática no involucra únicamente al sector frigorífico o ganadero, sino que también representa un indicador de las dificultades económicas que atraviesan los consumidores.
Los datos de octubre vuelven a poner en discusión el impacto de la política económica, la evolución de los ingresos y el destino de la producción nacional. Aunque el crecimiento de las exportaciones representa una oportunidad para el ingreso de divisas y el desarrollo de la actividad ganadera, la caída del consumo interno expone una realidad preocupante: cada vez más argentinos tienen dificultades para acceder a un alimento que históricamente formó parte de su dieta habitual. Con un consumo anual de apenas 44,5 kilos por habitante y una reducción de 5,6 kilos respecto del año anterior, la carne vacuna se convierte también en un termómetro de la capacidad adquisitiva de los hogares y de las desigualdades que atraviesan el mercado alimentario argentino.
Fuente: Infonews