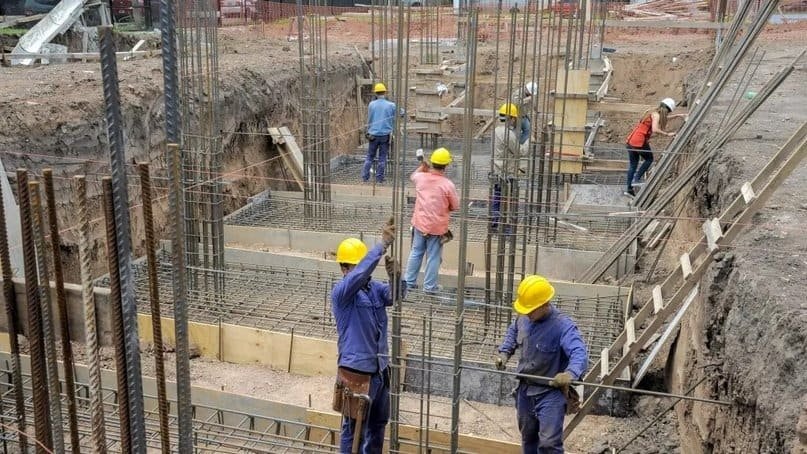
Tras el derrumbe de la actividad económica en julio y una recuperación casi imperceptible en agosto, los analistas privados volvieron a revisar a la baja sus pronósticos para la economía argentina. Mientras el Gobierno proyecta un crecimiento del 3% para 2026, varias consultoras estiman que el avance podría ubicarse cerca del 1% o incluso por debajo. La debilidad del consumo, la industria y el comercio contrasta con el desempeño de sectores exportadores como la minería y la energía.
La actividad económica argentina volvió a encender señales de alarma luego de que el Estimador Mensual de Actividad Económica (EMAE), elaborado por el INDEC, registrara en agosto una mejora de apenas el 0,1% respecto de julio. El resultado quedó muy por debajo de las expectativas de los analistas privados y no logró compensar la caída mensual del 2,8% registrada durante el mes anterior, según la serie citada por Ámbito. En la comparación interanual, el indicador retrocedió un 1,7%, mientras que el acumulado de los primeros ocho meses de 2026 todavía mostró un crecimiento del 1,2%. Las cifras describen una economía que conserva un saldo positivo en el acumulado anual, pero pierde impulso en su evolución más reciente.
El dato de agosto llevó a distintas consultoras a revisar sus cálculos sobre el crecimiento esperado para todo el año. La firma LCG redujo su previsión desde el 1,5% hasta alrededor del 1%, y advirtió que el pronóstico anterior pasó a representar un techo más que un escenario probable. Analytica también ubicó su escenario cerca del 1%, mientras que Equilibra recortó su estimación desde el 1,3% hasta el 1% y señaló que el resultado final podría ser incluso menor. ACM, en cambio, mantuvo una proyección cercana al 1,5%. Las diferencias muestran que no existe una estimación única, aunque buena parte de los análisis privados coincide en que la expansión económica será más limitada de lo que se esperaba meses atrás.
El contraste con las previsiones oficiales también se hizo más evidente. El proyecto de Presupuesto 2027 contempla un crecimiento del 3% para la economía durante 2026, una meta que exigiría una aceleración considerable en los meses restantes. Según los cálculos citados por Ámbito, para alcanzar esa cifra la actividad debería registrar un ritmo de expansión muy superior al observado recientemente. La distancia entre el escenario oficial y las estimaciones privadas refleja la incertidumbre sobre la capacidad de la economía para recuperarse antes de fin de año. De todos modos, las proyecciones son estimaciones sujetas a cambios y no resultados definitivos: el crecimiento anual se determinará con los datos completos del período y las revisiones estadísticas correspondientes.
Uno de los principales interrogantes es si la economía ingresó en una recesión técnica durante el tercer trimestre. El concepto suele utilizarse cuando el producto interno bruto registra dos trimestres consecutivos de contracción en términos desestacionalizados. La economía ya había mostrado una caída trimestral durante el segundo período del año y el desplome de julio complicó las perspectivas para el siguiente. De acuerdo con las estimaciones citadas por Ámbito, septiembre necesitaría una recuperación mensual extraordinaria para evitar que el tercer trimestre cierre en terreno negativo. Los indicadores adelantados disponibles hasta la publicación de la nota no mostraban una mejora de la magnitud necesaria, aunque la confirmación depende del resultado trimestral definitivo.
La evolución por sectores permite observar que el enfriamiento no afecta de la misma manera a toda la economía. En agosto, la industria manufacturera registró una caída interanual del 3,2%, mientras que el comercio retrocedió un 3,5% y el transporte y las comunicaciones disminuyeron un 2,9%, según los datos del EMAE analizados por Clarín. En contraste, la explotación de minas y canteras avanzó un 11,1% interanual, y el sector de electricidad, gas y agua creció un 4,3%. El desempeño dispar expone una economía en la que las actividades vinculadas con los recursos naturales y las exportaciones muestran mayor dinamismo que varias ramas relacionadas con el mercado interno.
La debilidad de la industria y el comercio tiene especial importancia por su relación con el empleo, los ingresos y el consumo cotidiano. Cuando disminuyen las ventas, las empresas pueden postergar inversiones, reducir turnos o limitar nuevas contrataciones, lo que a su vez restringe la capacidad de compra de los hogares. En ese contexto, la recuperación de los indicadores financieros o el crecimiento de determinados sectores exportadores no garantiza automáticamente una mejora generalizada. La discusión económica pasa, entonces, por la capacidad de transformar el ingreso de divisas y la estabilización macroeconómica en una expansión sostenida de la producción, el trabajo y la demanda interna. Estos efectos no se distribuyen de manera uniforme y dependen de la evolución de cada actividad.
Las consultoras también advirtieron sobre la falta de señales claras que permitan anticipar una recuperación rápida. Max Capital estimó que la actividad habría continuado débil en septiembre, mientras que Analytica señaló que el rebote de agosto resultó demasiado pequeño para revertir la caída previa. Equilibra, por su parte, consideró que la economía podría crecer alrededor del 1% o menos durante 2026 y redujo también su pronóstico para 2027. Aunque algunos indicadores adelantados podrían mejorar, los analistas remarcaron que un mes con resultados positivos no alcanza por sí solo para confirmar un cambio de tendencia. Para evaluar una recuperación sostenida será necesario observar varios períodos consecutivos y una mejora más extendida entre sectores.
El panorama deja al Gobierno frente al desafío de acercar sus objetivos macroeconómicos a la evolución de la economía real. La desaceleración de la inflación y el equilibrio fiscal forman parte de la estrategia oficial, pero el ritmo de la actividad, el empleo y las ventas será determinante para medir sus resultados concretos. Si las previsiones privadas se cumplen, 2026 cerrará con un crecimiento considerablemente inferior al previsto en el Presupuesto, en un contexto de fuertes diferencias entre los sectores exportadores y los que dependen del consumo local. La evolución de septiembre y del último trimestre será clave para establecer si la caída reciente constituye una contracción transitoria o si expresa un problema más persistente para la recuperación económica.
Fuente: Ámbito Financiero