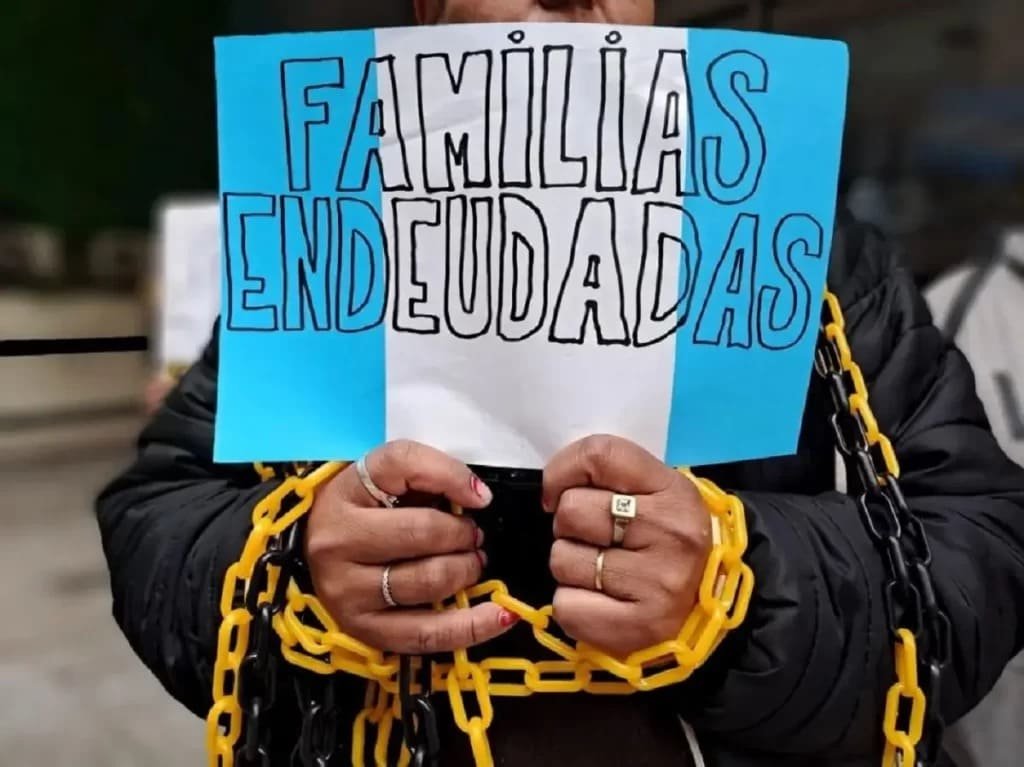
Un informe basado en datos del Banco Central advierte un fuerte aumento de los incumplimientos de las familias endeudadas. La morosidad con entidades financieras llegó al 13% en julio, mientras que la correspondiente al sistema no financiero alcanzó el 33,9%. El estudio vincula el deterioro con la caída de los ingresos y el aumento de los gastos fijos.
La morosidad de las familias endeudadas volvió a mostrar un fuerte incremento durante 2026 y alcanzó niveles que, de acuerdo con un estudio del Centro de Economía Política Argentina (CEPA), superan algunos de los registros observados durante la crisis posterior a 2001. El análisis utiliza información del Banco Central de la República Argentina (BCRA) correspondiente a julio y advierte sobre el deterioro de la capacidad de pago de los hogares. Según el informe, la irregularidad de los créditos familiares con el sistema financiero llegó al 13%, muy por encima del 2,5% registrado en noviembre de 2024.
El salto también se observa con mayor intensidad fuera del sistema financiero tradicional. De acuerdo con el estudio difundido por CEPA, la morosidad con el sistema no financiero alcanzó el 33,9% en julio, frente al 7,3% registrado en noviembre de 2024. El informe señala que este nivel supera el máximo de morosidad registrado en el sistema financiero formal durante la crisis de comienzos de siglo, que había llegado al 32,7% en septiembre de 2003. La comparación debe contemplar que actualmente existe un universo de endeudamiento mucho más amplio, que incluye billeteras virtuales y otros mecanismos de financiación que no tenían la misma presencia durante aquella crisis.
El deterioro de los préstamos destinados al consumo constituye uno de los principales componentes de este proceso. Un informe anterior del CEPA, también elaborado sobre la base de información del BCRA, mostró que los préstamos personales y las tarjetas de crédito concentraban a mayo de 2026 el 64,3% del total de la deuda familiar. Dentro de ese universo, la cartera morosa alcanzaba los $8,75 billones, mientras que los préstamos personales explicaban $3,48 billones y las tarjetas de crédito otros $2,90 billones.
La evolución de esas dos herramientas de financiamiento muestra además el incremento de los incumplimientos. Según CEPA, la mora de los préstamos personales pasó del 3,3% en octubre de 2024 al 15,9% en mayo de 2026. En el caso de las tarjetas de crédito, el porcentaje de irregularidad aumentó del 1,6% al 13,1% durante el mismo período. Estos datos reflejan una creciente dificultad de los hogares para sostener obligaciones que, en muchos casos, están vinculadas con gastos de consumo cotidiano y necesidades de financiamiento de corto plazo.
El informe también relaciona la evolución de la morosidad con el comportamiento de los ingresos de los trabajadores. Según el análisis de CEPA citado por Motor Económico y Tiempo Argentino, el salario registrado, ajustado de acuerdo con la estructura de consumo de la Encuesta Nacional de Gastos de los Hogares (ENGHo) 2017/18, acumuló una caída del 14,3% entre noviembre de 2023 y junio de 2026. El estudio sostiene que esa pérdida de poder adquisitivo constituye uno de los factores centrales para explicar el aumento de los incumplimientos. Se trata de una interpretación del centro de estudios a partir de la correlación entre ambas variables.
A la pérdida de ingresos se suma, según el mismo análisis, el aumento de los gastos que los hogares deben afrontar todos los meses. CEPA calculó que, mientras los salarios registrados aumentaron 268% en términos nominales desde el inicio de la actual gestión nacional, algunos servicios esenciales tuvieron incrementos considerablemente mayores. El informe menciona aumentos del 2.071% en el gas, 1.442% en el transporte, 544% en el agua y 393% en la electricidad. El contraste es utilizado por el estudio para argumentar que una parte creciente de los ingresos familiares queda comprometida antes de atender otras obligaciones financieras.
El fenómeno tampoco aparece concentrado exclusivamente en las grandes ciudades. El análisis regional realizado por CEPA encuentra una relación entre los niveles de morosidad y los ingresos salariales de cada provincia. De acuerdo con sus resultados, las jurisdicciones con salarios más bajos respecto del promedio nacional presentan también mayores niveles de incumplimiento. Esto permite observar que el problema del endeudamiento familiar no se limita a un determinado grupo de hogares, sino que presenta diferencias territoriales vinculadas con los niveles de ingresos y las condiciones económicas de cada región.
El crecimiento de la mora familiar viene siendo advertido desde meses atrás por distintos análisis basados en estadísticas oficiales. En febrero de 2026, por ejemplo, la irregularidad de los créditos correspondientes al sector privado había alcanzado el 6,7%, mientras que en el segmento de familias se registraba un incremento interanual significativo. Otros relevamientos publicados durante el año también habían señalado niveles elevados de incumplimiento en préstamos personales y tarjetas de crédito. La información disponible muestra así una tendencia ascendente que se profundizó durante 2026 y que coloca al endeudamiento de los hogares entre los principales indicadores para seguir la evolución del consumo y de los ingresos familiares.
El escenario plantea una tensión entre el crecimiento del crédito como mecanismo para sostener el consumo y la capacidad efectiva de las familias para devolver esos préstamos. Con ingresos que, según el estudio de CEPA, perdieron poder adquisitivo frente a determinados gastos esenciales, el aumento de la morosidad refleja las dificultades que atraviesan los hogares para cumplir con sus compromisos financieros. Los datos del BCRA y el análisis del centro de estudios permiten dimensionar la magnitud del fenómeno, aunque la explicación sobre sus causas y su relación con las políticas económicas forma parte del debate entre distintas perspectivas sobre la situación económica argentina.
Fuente: Motor Económico