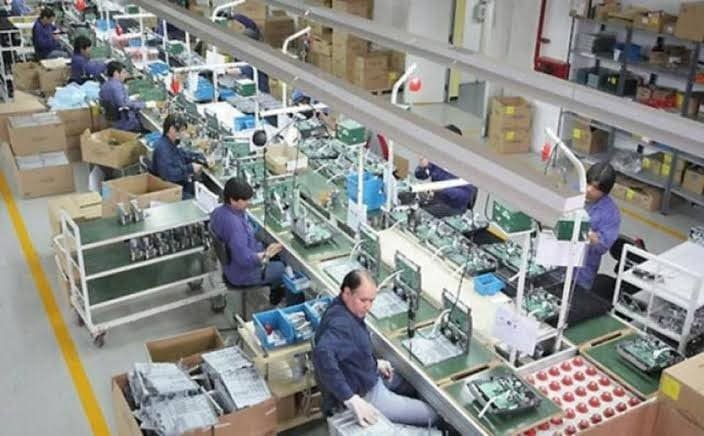
Un relevamiento de la Cámara Argentina de Industrias Electrónicas, Electromecánicas y Luminotécnicas (CADIEEL) expuso el deterioro de la actividad durante el tercer trimestre de 2026. El 35% de las compañías redujo su personal, mientras que el 65% trabajó con hasta el 60% de su capacidad instalada. La caída de las ventas y la incertidumbre económica y política condicionan las decisiones de inversión.
La industria electrónica, electromecánica y luminotécnica argentina atraviesa un escenario de dificultades productivas, retroceso del empleo y postergación de inversiones. De acuerdo con el último relevamiento de CADIEEL, el 42% de las empresas registró una caída de su producción durante el tercer trimestre de 2026 en comparación con el mismo período del año anterior. En tanto, el 35% mantuvo sus niveles de actividad y solamente el 23% consiguió incrementarlos.
Entre las compañías que produjeron menos, la contracción promedio alcanzó el 36%, cinco puntos porcentuales por encima del 31% registrado durante el segundo trimestre. El dato refleja un agravamiento de las dificultades que atraviesa el sector y muestra que una parte importante de las empresas continúa sin encontrar condiciones para recuperar sus niveles de producción. La evolución de la actividad también está condicionada por la demanda interna, las ventas y la incertidumbre que enfrentan las compañías al momento de planificar.
El deterioro productivo tuvo consecuencias sobre el mercado laboral. Durante el tercer trimestre, el 35% de las empresas redujo su dotación de personal, mientras que apenas el 11% incorporó trabajadores. Otro 54% mantuvo estable la cantidad de empleados. De esta manera, la proporción de compañías que achicaron sus planteles triplicó a la de aquellas que sumaron trabajadores, en un contexto en el que las dificultades de producción también repercuten sobre las decisiones de contratación.
Las perspectivas laborales para el último trimestre del año tampoco anticipan una recuperación significativa. El 81% de las firmas consultadas espera mantener sus plantillas sin modificaciones, el 11% prevé nuevas reducciones y solamente el 8% proyecta incorporar personal. Aunque estas previsiones muestran una menor proporción de empresas que anticipa recortes respecto de las expectativas del trimestre anterior, la generación de nuevos puestos de trabajo continúa siendo limitada.
Otro indicador que expone las dificultades del sector es el nivel de utilización de la capacidad instalada. Según CADIEEL, el 65% de las compañías trabajó durante el tercer trimestre con hasta el 60% de su capacidad productiva. Esto significa que una parte considerable de la estructura industrial disponible permanece sin utilizar plenamente, en un escenario donde la caída de las ventas y la falta de previsibilidad condicionan la posibilidad de sostener o ampliar los niveles de actividad.
La inversión también muestra señales de retroceso. Apenas el 19% de las empresas prevé realizar inversiones durante el cuarto trimestre de 2026, frente al 33% que proyectaba hacerlo para el período anterior. En consecuencia, el 81% de las compañías no tiene planes de inversión para el cierre del año. Entre los factores que condicionan esas decisiones aparecen la caída de las ventas y la incertidumbre económica y política, dos elementos que dificultan la planificación y la expansión de la actividad productiva.
Las expectativas sobre producción, ventas y demanda interna reflejan un escenario de cautela. Para el cuarto trimestre, el 62% de las empresas espera mantener sus niveles de producción, el 23% proyecta aumentarlos y el 15% anticipa una disminución. En materia de ventas, el 54% no prevé cambios, mientras que el 23% espera una mejora y otro 23% estima un retroceso. Respecto de la demanda interna, el 66% no aguarda variaciones, el 15% proyecta un incremento y el 19% prevé una caída.
El relevamiento también analizó el desempeño exportador. Durante el tercer trimestre, el 54% de las compañías consultadas realizó ventas al exterior, frente al 41% que había informado exportaciones durante el período anterior. Sin embargo, para buena parte de las firmas el mercado externo todavía representa una porción reducida de su facturación: el 57% de las empresas exportadoras destina hasta el 10% de sus ventas a esos mercados. Para el cuarto trimestre, el 64% espera mantener estables sus exportaciones, el 14% proyecta aumentarlas y el 22% anticipa una disminución. Los resultados muestran que, pese a una mayor presencia exportadora, el sector continúa enfrentando dificultades para recuperar su actividad y generar condiciones que impulsen nuevas inversiones y empleo.
Con ayuda de Motor Economico