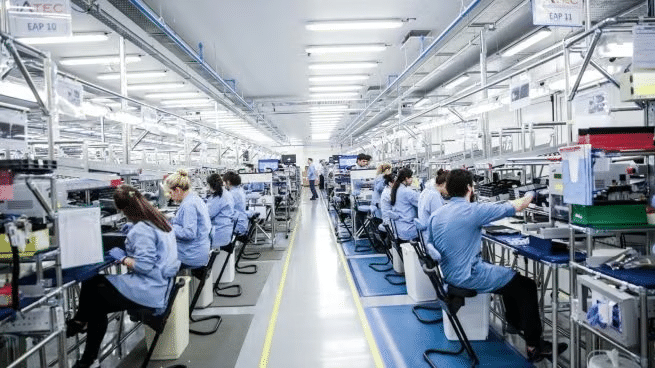
Un relevamiento de la Cámara Argentina de Industrias Electrónicas, Electromecánicas y Luminotécnicas (CADIEEL) expuso las dificultades que atraviesa el sector durante el tercer trimestre de 2026. El 42% de las empresas redujo su producción, el 35% recortó personal y el 81% no prevé realizar inversiones durante el último trimestre. La caída de las ventas y la incertidumbre económica condicionan las expectativas de recuperación.
La industria electrónica, electromecánica y luminotécnica atraviesa un escenario de retroceso productivo, reducción de puestos de trabajo y postergación de inversiones. Los datos del último relevamiento de CADIEEL muestran que el 42% de las empresas registró una caída de la producción durante el tercer trimestre de 2026 en comparación con el mismo período del año anterior. Entre las compañías que redujeron su actividad, la contracción promedio alcanzó el 36%, cinco puntos porcentuales por encima de la registrada en el segundo trimestre. El panorama expone las dificultades que enfrentan las empresas para sostener sus niveles de producción en un contexto de ventas debilitadas e incertidumbre económica y política.
El informe también revela que la situación no afecta a todas las compañías de la misma manera. Mientras el 42% redujo su producción, el 35% mantuvo sus niveles de actividad y el 23% consiguió incrementarlos. Sin embargo, el predominio de las empresas que retrocedieron constituye una señal de alerta para un sector que abastece actividades vinculadas con la energía, los componentes eléctricos, la electrónica y la iluminación. La heterogeneidad de los resultados muestra que existen firmas que logran sostener o ampliar sus operaciones, pero también que las dificultades productivas alcanzan a una parte importante del entramado industrial relevado.
Uno de los indicadores más preocupantes es la escasa disposición a invertir. Apenas el 19% de las empresas prevé realizar inversiones durante el cuarto trimestre, mientras que el 81% restante no tiene planes de expansión. En el relevamiento anterior, el 33% había proyectado invertir durante el período siguiente, por lo que la proporción de compañías con intención de ampliar sus desembolsos cayó 14 puntos porcentuales. Esta retracción de las expectativas puede limitar la incorporación de tecnología, la modernización de equipos y la ampliación de la capacidad productiva. Cuando las empresas no encuentran condiciones para invertir, también se reducen las posibilidades de generar nuevos puestos de trabajo y fortalecer la actividad a mediano plazo.
La utilización de la capacidad instalada refuerza ese diagnóstico. Según CADIEEL, el 65% de las empresas encuestadas trabajó durante el tercer trimestre con hasta el 60% de su capacidad productiva. Esto significa que una parte importante de las firmas dispone de recursos industriales que no está utilizando plenamente. El dato refleja las dificultades para sostener la actividad y la necesidad de contar con una demanda que permita aprovechar las instalaciones existentes. Aunque el relevamiento corresponde específicamente al universo de empresas consultadas por la cámara y no representa por sí solo a toda la industria nacional, sus resultados muestran un escenario de capacidad ociosa que limita las perspectivas de expansión del sector.
La situación productiva también tiene consecuencias sobre el empleo. Durante el tercer trimestre, el 35% de las empresas relevadas redujo su dotación de personal, frente al 11% que incorporó trabajadores y al 54% que mantuvo sus planteles sin cambios. Si bien la proporción de compañías que efectuaron recortes fue menor que la registrada en el trimestre anterior, el saldo continúa siendo desfavorable: fueron más las empresas que redujeron puestos de trabajo que aquellas que contrataron. Para el último trimestre del año, el 81% espera mantener su dotación, el 11% anticipa nuevas reducciones y apenas el 8% proyecta incorporar personal. Las expectativas muestran una prioridad por contener costos y preservar la estructura existente antes que ampliar los equipos de trabajo.
Las perspectivas comerciales tampoco anticipan una recuperación contundente. Para el cuarto trimestre, el 54% de las empresas espera mantener estables sus ventas, el 23% proyecta un aumento y otro 23% prevé una caída. En cuanto a la demanda interna, el 66% no espera cambios, mientras que el 15% estima una mejora y el 19% anticipa una reducción. Estas previsiones reflejan un mercado en el que la mayoría de las compañías no identifica señales suficientes para planificar una expansión significativa. La caída de las ventas aparece entre los factores que condicionan las decisiones empresariales y ayuda a explicar por qué la inversión continúa perdiendo terreno frente a la necesidad de sostener las operaciones cotidianas.
El comercio exterior ofrece algunas oportunidades, aunque todavía representa una porción limitada de las ventas para buena parte de las compañías exportadoras. El relevamiento indica que el 54% de las empresas consultadas realizó exportaciones durante el tercer trimestre, mientras que el 46% no registró ventas externas. Entre las que sí exportaron, el 57% destinó hasta el 10% de sus ventas al mercado internacional y el 29% colocó entre el 11% y el 20%. Además, las empresas identificaron los costos locales como una de las principales barreras para competir en el exterior. Para el último trimestre, el 64% espera mantener estables sus exportaciones, el 14% proyecta incrementarlas y el 22% prevé una disminución. La inserción internacional aparece así como una alternativa para algunas firmas, pero no como una solución generalizada frente a las dificultades del mercado interno.
Los resultados de CADIEEL vuelven a poner sobre la mesa una discusión central para la economía argentina: qué condiciones necesita la industria para producir, invertir y generar empleo de manera sostenida. La estabilidad macroeconómica constituye una variable relevante para las decisiones empresariales, pero también importan la demanda, el acceso al financiamiento, los costos de producción y las perspectivas de ventas. Si las empresas mantienen capacidad instalada sin utilizar, postergan inversiones y reducen personal, la recuperación del sector enfrenta obstáculos concretos. El relevamiento no permite atribuir todos esos resultados a una única causa ni extrapolarlos automáticamente al conjunto de la economía, pero sí evidencia las dificultades que atraviesa una parte de la industria nacional. El desafío consiste en transformar la capacidad productiva existente en más actividad, inversiones y puestos de trabajo.
Fuente: Ámbito Financiero