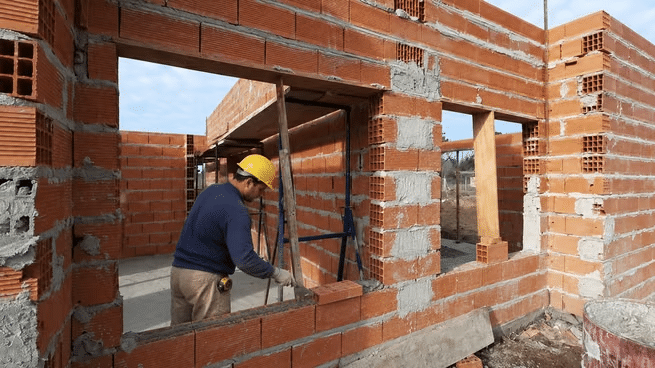
Las estimaciones privadas anticipan una mejora mensual moderada de la actividad en septiembre, insuficiente para compensar las caídas anteriores. La industria, la construcción y el comercio continúan entre los sectores afectados, mientras las consultoras recortan sus proyecciones de crecimiento anual. El escenario expone las dificultades para transformar la estabilización macroeconómica en una recuperación sostenida de la producción y el consumo.
La economía argentina enfrenta el cierre de 2026 con perspectivas de crecimiento cada vez más moderadas. Las primeras estimaciones privadas correspondientes a septiembre muestran una mejora mensual limitada, que no alcanzaría para compensar el retroceso acumulado durante los meses anteriores. Según informó Ámbito, las proyecciones de distintas consultoras ubican el crecimiento anual cerca del 1%, muy por debajo de las expectativas que circulaban a comienzos del año. El escenario vuelve a poner en discusión los resultados del programa económico de Javier Milei y la distancia entre los indicadores que muestran avances en determinados sectores y las dificultades que persisten en buena parte de la actividad productiva.
Los datos preliminares de septiembre reflejan una economía que todavía no consigue consolidar una recuperación. El Índice General de Actividad de Orlando J. Ferreres y Asociados registró una suba mensual desestacionalizada del 0,1%, mientras que la consultora Equilibra estimó un avance del 0,5% para el Estimador Mensual de Actividad Económica. Sin embargo, ambas mediciones mostraron retrocesos interanuales: Ferreres calculó una caída del 0,8% y Equilibra, una baja del 1%. Estas cifras corresponden a estimaciones privadas y deberán contrastarse con los datos oficiales del Instituto Nacional de Estadística y Censos (INDEC). Por ahora, el panorama muestra que una mejora mensual no necesariamente implica una recuperación consolidada.
El principal problema está en el arrastre negativo de los meses anteriores. En julio, el Estimador Mensual de Actividad Económica del INDEC había registrado una fuerte caída mensual, mientras que en agosto la recuperación fue de apenas el 0,1%, de acuerdo con la información oficial citada por las consultoras. La debilidad de esos resultados condicionó el desempeño del tercer trimestre. Para evitar que el período cerrara con una contracción frente al segundo trimestre, la actividad debía registrar en septiembre un salto cercano al 8,5%, según los cálculos de Equilibra. Las mejoras proyectadas estuvieron muy lejos de esa magnitud. De confirmarse las estimaciones, la economía habría encadenado dos trimestres consecutivos de caída, situación que se conoce habitualmente como recesión técnica.
La evolución sectorial también muestra profundas diferencias. Según el índice de Ferreres, durante septiembre la actividad de minas y canteras creció un 17,4% interanual, mientras que electricidad, gas y agua avanzó un 7,5%. En contraste, la agricultura y la ganadería retrocedieron un 3,9%, la intermediación financiera cayó un 2,9%, la construcción descendió un 1,8% y la industria manufacturera registró una baja del 1,5%. El comercio mayorista y minorista también mostró dificultades. La disparidad evidencia que el crecimiento no se distribuye de manera uniforme entre las actividades económicas y que los sectores vinculados con los recursos naturales presentan una dinámica diferente de la que atraviesan otras ramas de la producción.
El comportamiento de la industria y la construcción merece especial atención por su relación con el empleo, los ingresos y la demanda interna. Cuando estas actividades pierden dinamismo, sus efectos pueden extenderse a proveedores, comercios, transportistas y pequeñas empresas que dependen de la circulación de bienes y servicios. La debilidad del consumo, a su vez, limita las posibilidades de que los negocios recuperen ventas y amplíen sus niveles de producción. Aunque las estimaciones agregadas no permiten describir por sí solas la situación de cada empresa o trabajador, la persistencia de caídas en sectores importantes plantea interrogantes sobre la capacidad de la economía para generar una recuperación amplia y sostenida.
Las previsiones de crecimiento para el conjunto de 2026 también se deterioraron. Equilibra redujo su estimación hasta alrededor del 1%, mientras que otras consultoras, entre ellas LGC y Analytica, ajustaron sus proyecciones a niveles similares. El Relevamiento de Expectativas de Mercado del Banco Central había calculado en octubre un crecimiento promedio del 1,5% para el año, aunque ese pronóstico se elaboró antes de conocerse las estimaciones privadas de septiembre. La diferencia con la previsión oficial del 3% incluida en el proyecto de Presupuesto 2027 refleja la incertidumbre sobre el desempeño de los últimos meses. El resultado final dependerá de la evolución de la actividad durante el cuarto trimestre y de los datos que publique el organismo estadístico.
Uno de los interrogantes centrales es por qué el desempeño favorable de algunas actividades exportadoras no alcanza para impulsar al conjunto de la economía. La minería, la energía y determinados segmentos del agro aportan divisas y muestran indicadores positivos, pero ese dinamismo convive con dificultades en la industria, el comercio y la construcción. La composición del crecimiento importa tanto como el porcentaje anual: una expansión concentrada en pocas actividades puede tener efectos distintos sobre el empleo y los ingresos que una recuperación extendida a sectores intensivos en mano de obra. Para evaluar el rumbo económico será necesario observar si las mejoras en las actividades primarias logran traducirse en inversiones, producción local, puestos de trabajo y una mayor circulación de ingresos.
El cierre del año será decisivo para determinar la magnitud del crecimiento económico y la posibilidad de revertir la debilidad de los últimos meses. Las consultoras advierten que la recuperación podría demorarse y que las mejoras salariales, si se sostienen, podrían contribuir a impulsar el consumo. Sin embargo, el resultado dependerá también de la evolución del crédito, la inversión, las ventas y las expectativas empresariales. La desaceleración de la inflación y el ordenamiento de algunas variables macroeconómicas constituyen indicadores relevantes, pero no reemplazan la necesidad de una recuperación productiva que alcance a más sectores. Si el crecimiento de 2026 termina cerca del 1%, el balance del año quedará marcado por una expansión reducida y por una economía que todavía busca transformar la estabilización en una mejora concreta de la actividad y de las condiciones de vida.
Fuente: Ámbito Financiero