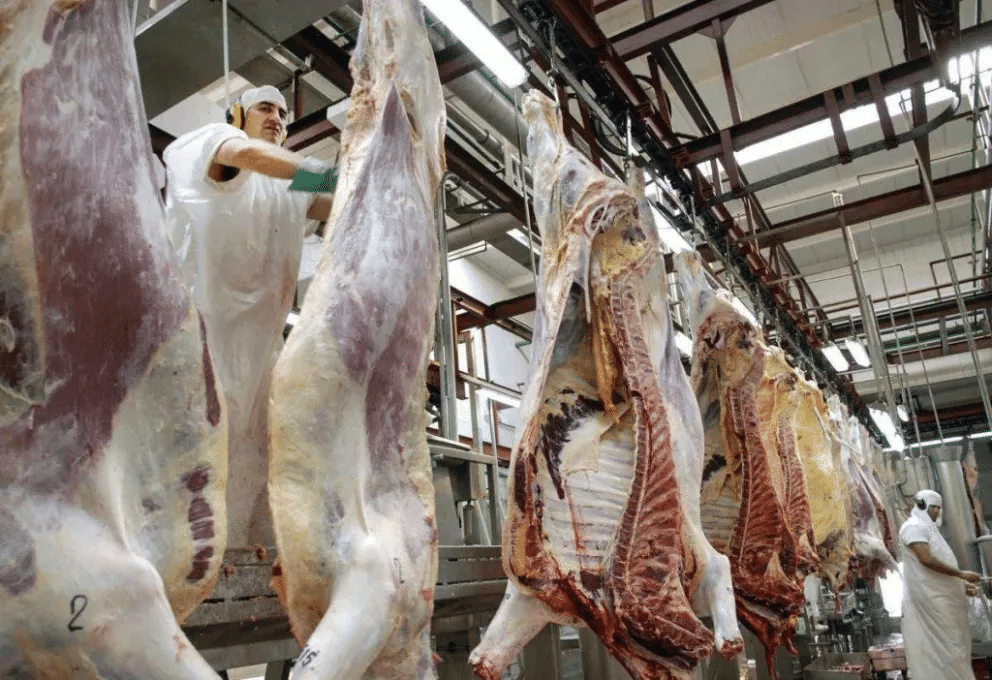
La Argentina perdió 22.608 empresas desde el inicio de la actual gestión y el impacto se hace sentir con fuerza en la industria alimentaria. La caída del consumo interno, el avance de las importaciones y el deterioro de las condiciones productivas golpean a fábricas, frigoríficos y comercios, mientras crece la preocupación por el empleo y por la capacidad del país para sostener una producción nacional de alimentos.
El entramado productivo argentino atraviesa una etapa de fuerte contracción y uno de los sectores donde las consecuencias adquieren una dimensión especialmente sensible es el de alimentos y bebidas. Según el Monitor mensual de empresas elaborado por Fundar sobre la base de datos de la Superintendencia de Riesgos del Trabajo, desde noviembre de 2023 hasta diciembre de 2025 desaparecieron 22.608 unidades productivas en el país, una reducción equivalente al 4,4% del total de empresas. La magnitud del retroceso coloca a este período entre los de mayor destrucción del tejido empresario de las últimas décadas y vuelve a poner sobre la mesa una pregunta central: qué ocurre con la producción nacional cuando cada vez son menos las empresas que sostienen el circuito económico.
El impacto adquiere una dimensión todavía más preocupante cuando se observa a la industria manufacturera, uno de los pilares de la generación de valor agregado y empleo registrado. Solo durante diciembre de 2025 el sector perdió 146 empresas, mientras que el conjunto de la economía registró 670 empleadores menos respecto del mes anterior. Se trató, además, de la decimoquinta caída mensual consecutiva en la cantidad de empresas. En el acumulado de todo 2025 desaparecieron 10.392 unidades productivas, consolidando una tendencia que no puede explicarse por un episodio puntual sino por un proceso sostenido de deterioro.
Dentro de ese escenario, la industria alimentaria aparece particularmente expuesta por la combinación de dos factores que se retroalimentan: una demanda interna debilitada y un esquema comercial que facilita el ingreso de productos provenientes del exterior. Cuando el consumo cae, las empresas reducen producción; cuando además deben competir con productos importados, el margen para sostener plantas, puestos de trabajo y proveedores locales se vuelve todavía más estrecho. El resultado puede verse en distintos puntos del país, donde establecimientos vinculados a la producción de alimentos enfrentaron cierres, despidos, suspensiones o fuertes reducciones de actividad.
Uno de los casos mencionados es el del Frigorífico San Roque, ubicado en Morón, provincia de Buenos Aires, que cerró definitivamente sus puertas y dejó alrededor de 140 trabajadores despedidos. También se registraron desvinculaciones en el Frigorífico General Pico, en La Pampa, mientras que en San Luis el conflicto en Master Lajas escaló hasta la toma de la fábrica luego de una sucesión de despidos. Más allá de las particularidades de cada empresa, estos episodios muestran cómo la contracción de la actividad termina trasladándose desde las estadísticas generales hacia comunidades concretas, donde el cierre de una planta implica también menos movimiento para proveedores, transportistas, comercios y trabajadores de manera directa e indirecta.
La crisis tampoco se limita a pequeñas empresas. Grandes marcas y compañías con estructuras consolidadas también comenzaron a aplicar medidas para reducir costos frente a la caída de las ventas. Georgalos, por ejemplo, reportó suspensiones de trabajadores y decidió trasladar parte de su producción, mientras que Quilmes redujo fuertemente su plantilla en una planta que había iniciado sus actividades en 2020 con 260 trabajadores y que actualmente contaría con apenas 80. En paralelo, la quiebra de Beer Market, una empresa que llegó a operar 20 locales y emplear a unas 300 personas, expone que las dificultades atraviesan distintos eslabones de la cadena: desde la elaboración hasta la comercialización.
La dimensión laboral del fenómeno resulta imposible de separar de la desaparición de empresas. Un relevamiento posterior de Fundar muestra que la tendencia negativa continuó durante 2026: en junio se registró una caída mensual de 709 empresas, según el último dato disponible en ese monitor. Esto significa que el proceso de reducción del universo empresario no quedó detenido al finalizar 2025, sino que continuó durante los meses siguientes. La pérdida de unidades productivas supone además una menor capacidad para absorber trabajadores y una mayor presión sobre quienes buscan empleo en un mercado donde las alternativas formales se reducen.
Otro dato que permite dimensionar el problema es el comportamiento del transporte y el almacenamiento, sectores directamente vinculados con la distribución de alimentos. Desde finales de 2023 hasta diciembre de 2025, este rubro perdió 5.509 empresas, una reducción del 14%, la mayor caída porcentual entre los sectores analizados por Fundar. Para la industria alimentaria, que necesita trasladar materias primas y productos terminados a grandes distancias, una estructura logística debilitada y más costosa puede convertirse en un problema adicional para la competitividad. La crisis, de esta manera, no se limita a la fábrica: atraviesa toda la cadena que permite que un alimento llegue desde el productor hasta la mesa.
El dato de las 22.608 empresas desaparecidas funciona así como una señal de alarma sobre algo que va más allá de las estadísticas empresariales: la capacidad de la Argentina para sostener su entramado productivo. La industria alimentaria continúa siendo estratégica por su peso en el empleo, la producción y las exportaciones, pero necesita un mercado interno con capacidad de consumo y condiciones que permitan sostener la producción local. Si el cierre de empresas continúa acompañado por menor demanda, importaciones crecientes y pérdida de empleo, el problema deja de ser solamente empresarial y se transforma en una discusión sobre qué modelo productivo queda en pie y qué país se construye alrededor de su capacidad para producir alimentos, generar trabajo y sostener comunidades.
Fuente: Motor Económico