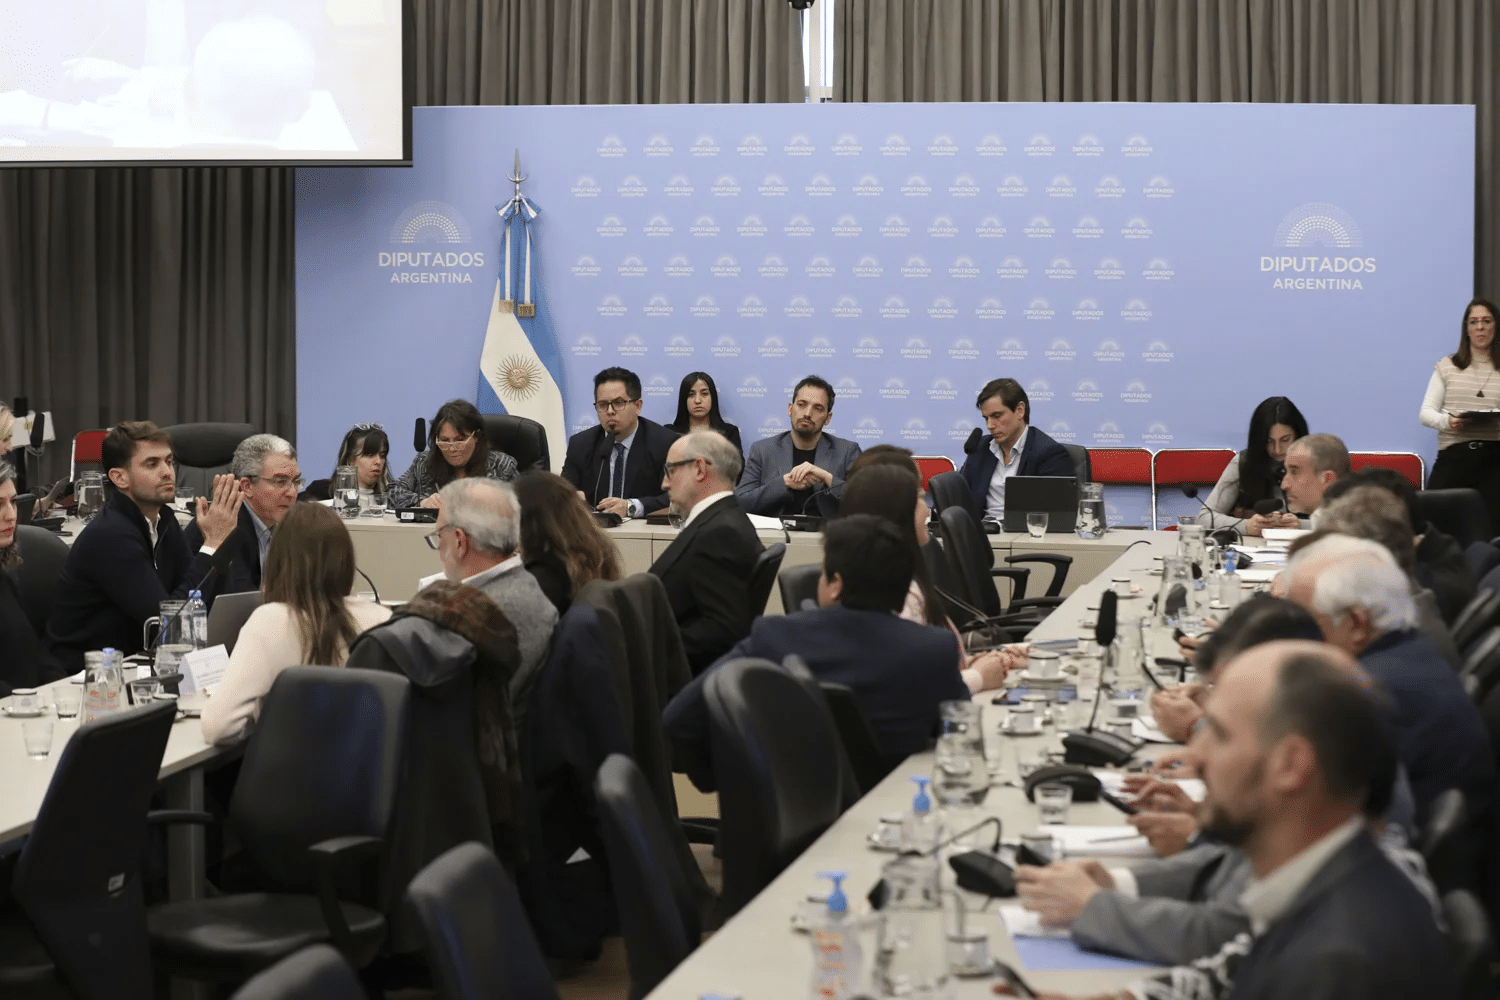
La Cámara de Diputados debate este martes cerca de 50 proyectos para enfrentar el endeudamiento y la morosidad de las familias. Las propuestas van desde declarar la emergencia financiera y refinanciar deudas hasta limitar tasas de interés, suspender embargos y establecer nuevas reglas para bancos y fintech. El oficialismo impulsa un esquema centrado en la prevención y la educación financiera, mientras distintos bloques opositores reclaman medidas de alivio más concretas.
El endeudamiento familiar dejó de ser un asunto reservado al sistema financiero y se convirtió en uno de los principales conflictos económicos que atraviesan los hogares argentinos. En Diputados hay alrededor de 50 iniciativas de distintos bloques que buscan dar respuestas a la morosidad, y este martes las comisiones de Finanzas y Defensa del Consumidor deben avanzar hacia los dictámenes.
El dato político es que el debate llegó al Congreso después de una fuerte presión parlamentaria. El 9 de septiembre la Cámara baja aprobó el emplazamiento de las comisiones para tratar los proyectos y fijó reuniones para los días 15, 22 y 29 de septiembre. De esta manera, una problemática que durante meses apareció fragmentada en reclamos individuales pasó a ocupar un lugar central en la agenda legislativa.
Del lado opositor aparecen propuestas de mayor intervención. Entre las alternativas planteadas figuran una emergencia financiera y crediticia por 180 días, mecanismos de refinanciación, límites a las tasas de interés, suspensión de ejecuciones y embargos y programas específicos de desendeudamiento. También existen iniciativas para controlar las prácticas de cobranza y fortalecer la protección de quienes toman créditos.
El oficialismo, en cambio, busca avanzar con una propuesta enfocada principalmente en la prevención del sobreendeudamiento. El proyecto respaldado por La Libertad Avanza, el PRO y la UCR contempla mecanismos como la doble autenticación antes de contratar determinados créditos y herramientas de educación financiera. La iniciativa también incorporó una propuesta proveniente del radicalismo.
La diferencia no es menor: mientras una parte de los bloques plantea intervenir sobre las deudas que ya existen, otro sector pone el acento en evitar que los hogares vuelvan a caer en situaciones de sobreendeudamiento. En ese cruce aparece una discusión de fondo sobre el rol del Estado frente al sistema financiero: ¿alcanza con enseñar a administrar mejor el crédito cuando una familia se endeuda para cubrir gastos cotidianos?
Los propios proyectos presentados en el Congreso reflejan esa preocupación. Una de las iniciativas propone crear un Programa Nacional de Desendeudamiento Familiar y Personal, mientras que otras plantean regímenes de “segunda oportunidad” para hogares endeudados. En los fundamentos de uno de estos proyectos se sostiene que una proporción creciente de las familias utiliza préstamos, tarjetas, adelantos y billeteras virtuales para afrontar gastos corrientes, incluidos alimentos y servicios.
La discusión también expuso una fuerte tensión entre legisladores y representantes del sector financiero no bancario. En una reunión de la Comisión de Finanzas, referentes de fintech relativizaron la preocupación por el aumento del endeudamiento y defendieron los costos asociados a sus operaciones y cobranzas. Desde sectores parlamentarios, en cambio, se cuestionó que las condiciones financieras terminen trasladando costos elevados a usuarios que ya tienen dificultades para cumplir con sus obligaciones.
Ahora la disputa entra en una etapa decisiva. No se discute solamente cómo cobrar una deuda: se discute qué límites tendrá el sistema financiero cuando del otro lado hay familias que recurren al crédito para llegar a fin de mes. Con decenas de proyectos sobre la mesa, el Congreso deberá definir si la respuesta queda concentrada en la prevención y la educación financiera o si incorpora mecanismos específicos de alivio, refinanciación y protección para quienes ya quedaron atrapados en el circuito de la deuda.
Fuente: La Nueva Mañana