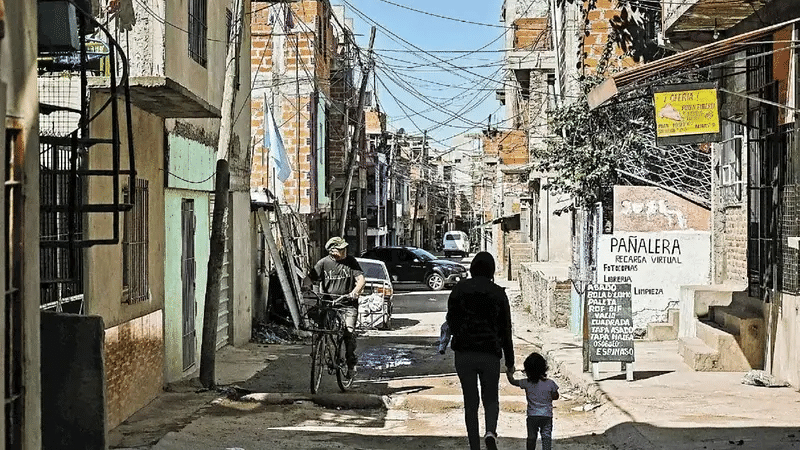
Un relevamiento realizado en 26 barrios populares porteños muestra cómo el endeudamiento dejó de estar asociado principalmente al consumo de bienes y pasó a utilizarse para cubrir alimentos, medicamentos y gastos básicos. El informe también registra una cadena de atrasos que alcanza tarjetas, servicios, cuotas, obra social, expensas y alquileres.
El endeudamiento de los hogares se convirtió en una herramienta utilizada por numerosas familias para sostener gastos esenciales que los ingresos ya no permiten cubrir con normalidad. Un relevamiento realizado durante agosto en 26 barrios populares de la Ciudad de Buenos Aires mostró que el crédito se utiliza principalmente para comprar alimentos, afrontar gastos de salud y pagar otras deudas. En paralelo, una parte importante de los hogares comenzó a discontinuar pagos de servicios, telefonía, cuotas, expensas, obra social y hasta alquileres.
Los datos surgen de un trabajo del Observatorio de Economía Popular de la Facultad de Ciencias Sociales de la UBA, realizado junto al Movimiento Evita. Según el relevamiento, el 72,9% de los hogares de barrios populares que utiliza tarjeta de crédito la destina a la compra de alimentos, mientras que entre quienes solicitaron un préstamo o crédito durante los últimos dos años, el 72,5% lo utilizó para comprar comida. La salud aparece como el segundo destino más frecuente, con el 53,2% de las respuestas.
El informe también muestra que el endeudamiento comenzó a retroalimentarse. Más de la mitad de las personas que solicitaron préstamos declaró haber utilizado ese dinero para pagar otras deudas, mientras que el 66,2% de quienes recurrieron a algún crédito no estaba al día con alguno o ninguno de sus pagos. Dentro de ese grupo, el 70,2% se encontraba en situación de mora. El relevamiento compara ese porcentaje con un nivel de mora del 20,5% registrado entre bancos y billeteras virtuales por el Banco Central.
La consecuencia es un círculo financiero cada vez más difícil de cortar: se pide dinero para comprar alimentos, luego se contrae una nueva deuda para cubrir obligaciones anteriores y finalmente aparecen atrasos en aquellos gastos que pueden postergarse. Entre las fuentes de financiamiento más utilizadas aparecen Mercado Pago y otras billeteras virtuales, mencionadas por el 65,5% de los hogares que tomaron créditos, seguidas por familiares o conocidos, con el 62%; comercios barriales que venden mercadería fiada, con el 45,8%; y prestamistas del barrio, con el 43%.
El ajuste también se refleja directamente en los pagos cotidianos. Durante los últimos dos años, el 44,3% de los hogares relevados dejó de pagar la tarjeta de crédito, mientras que el 41,2% discontinuó el pago del celular y el 39,2% dejó de pagar préstamos o créditos. El recorte alcanzó además a las cuotas escolares o de clubes, que dejaron de abonarse en el 32% de los casos, y a los impuestos y servicios públicos, cuyo pago fue discontinuado por el 30,4% de los hogares consultados.
La situación también golpea gastos vinculados directamente con la vivienda y la salud. El 24,2% de los hogares relevados declaró haber dejado de pagar expensas, mientras que el 21,1% discontinuó el pago de la obra social. Uno de los datos más sensibles del estudio aparece en materia habitacional: el 13,9% manifestó haber dejado de pagar el alquiler. El fenómeno se conecta con otros relevamientos que vienen registrando un aumento del endeudamiento de hogares inquilinos para poder sostener el pago de la vivienda.
El relevamiento también muestra una fuerte presencia de la informalidad laboral. Ocho de cada diez personas consultadas trabajan y casi una de cada cuatro tiene dos o más empleos remunerados. Sin embargo, el 64,5% se desempeña en condiciones de informalidad, mientras que el 68,4% declaró ser el principal sostén económico de su hogar. Se trata, además, de hogares con un promedio de cuatro integrantes y en el 65,8% de los casos hay menores de 18 años, lo que incrementa la presión sobre ingresos que deben cubrir alimentación, vivienda, salud y otros gastos indispensables.
El panorama que surge del estudio es el de una economía familiar en la que el crédito pasa a funcionar como complemento de ingresos insuficientes. Cuando el dinero prestado se utiliza para comprar comida o pagar servicios y, al mismo tiempo, para cancelar deudas anteriores, el margen para afrontar nuevos gastos se reduce progresivamente. El resultado es una cadena de atrasos que comienza en cuotas y obligaciones financieras y puede terminar alcanzando consumos esenciales, desde la conectividad hasta la vivienda.
La radiografía del endeudamiento en los barrios populares plantea así una discusión que excede la cantidad de deuda acumulada: también muestra qué consumos deben resignar las familias para intentar sostener el presupuesto cotidiano. El informe registra recortes en alimentos, servicios, salud, educación, vivienda y otros gastos básicos, en un contexto marcado por la informalidad laboral y la necesidad de recurrir al crédito para cubrir necesidades inmediatas. Los datos permiten dimensionar cómo el deterioro de los ingresos puede trasladarse desde las cuentas familiares directamente a las condiciones de vida.
Fuente: El Destape