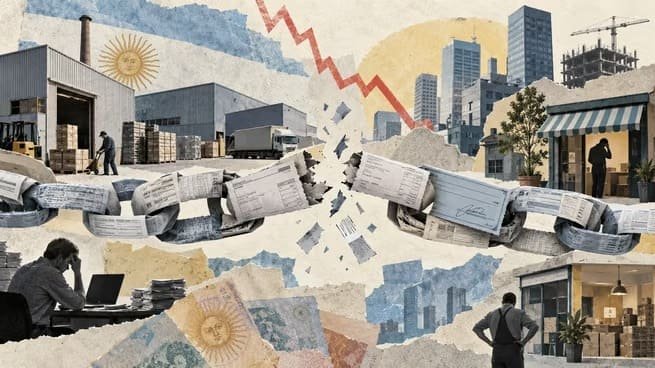
El 17,73% del monto adeudado por las microempresas se encuentra en situación de mora, frente al 3,74% de las grandes firmas. Los datos del Mapa de la Deuda de APYME muestran las dificultades para sostener los pagos, refinanciar compromisos y mantener el empleo, en un escenario especialmente crítico para la construcción, la industria y el comercio.
Las microempresas argentinas enfrentan una presión financiera muy superior a la de las grandes compañías. Según el módulo para empresas del Mapa de la Deuda de la Asamblea de Pequeños y Medianos Empresarios (APYME), la morosidad alcanza el 17,73% del monto total adeudado por las firmas más pequeñas, casi cinco veces el 3,74% registrado entre las grandes empresas. La tasa general de mora corporativa se ubica en el 4,13%, pero ese promedio oculta diferencias profundas entre los distintos tamaños de empresas. El deterioro de la capacidad de pago en los establecimientos de menor escala representa una señal de alerta para la continuidad de los negocios, la cadena de pagos y el sostenimiento de los puestos de trabajo.
La diferencia entre las empresas pequeñas y las grandes también se refleja en los indicadores de las firmas medianas y pequeñas. Mientras la morosidad por monto llega al 9,86% en las pequeñas empresas y al 7,34% en las medianas, las grandes compañías presentan un nivel considerablemente menor. Uno de los factores que explica el promedio general es la concentración del crédito: las grandes firmas reúnen el 90,3% del financiamiento empresarial del país, equivalente a 74,01 billones de pesos. Por eso, el indicador agregado puede transmitir una imagen menos crítica que la que atraviesan los emprendimientos de menor tamaño, cuyo acceso al financiamiento y capacidad para absorber pérdidas son más limitados.
La cantidad de empresas que enfrenta dificultades para cumplir sus obligaciones confirma el problema. Entre las microempresas endeudadas, el 13,83% se encuentra en situación irregular, mientras que entre las pequeñas la proporción alcanza el 12,07%. La presión financiera también afecta a trabajadores independientes: entre monotributistas y autónomos, la morosidad representa el 11,67% de los montos adeudados y alcanza al 15,16% de los deudores, más de 645.000 personas. Estos números muestran que las dificultades para afrontar compromisos financieros no se limitan a las sociedades comerciales, sino que se extienden a quienes sostienen actividades económicas por cuenta propia.
Por sectores, la construcción presenta los indicadores más preocupantes entre las microempresas, con una morosidad del 27,85% por monto y del 19,86% si se considera la cantidad de firmas. Se trata de una actividad intensiva en mano de obra que depende de la continuidad de las obras, la inversión y la circulación de ingresos. La contracción de la actividad y el freno de la obra pública aparecen entre los factores que condicionan su desempeño. La industria orientada a bienes de consumo también muestra dificultades, con una tasa de mora del 20,50% entre las microempresas, en un contexto de debilidad del mercado interno y presión sobre los costos operativos.
El comercio tampoco escapa al deterioro. En los negocios vinculados con bienes esenciales, la morosidad de las microempresas llega al 19,75%, mientras que en los establecimientos orientados a bienes de lujo se ubica en el 17%. Estos niveles reflejan las dificultades que atraviesan los comercios para sostener sus obligaciones en un contexto en el que los ingresos y los costos condicionan la operatoria cotidiana. Cuando las ventas no alcanzan para cubrir gastos, salarios, proveedores y vencimientos financieros, el atraso en los pagos puede trasladarse a otros eslabones de la economía, afectando a proveedores, distribuidores y trabajadores.
La refinanciación de las deudas tampoco garantiza una recuperación sostenida. Durante 2026, el 42,3% de las pymes que reestructuraron sus compromisos volvió a caer en mora, mientras que apenas el 16,3% consiguió mejorar su situación. Entre las grandes empresas, el panorama también presenta dificultades: el 49% de las firmas que refinanciaron sus obligaciones empeoró su situación crediticia y solo el 10,9% logró una mejora. A su vez, la proporción de pymes morosas se triplicó en las Sociedades de Garantía Recíproca durante los últimos dos años y se duplicó en los Fondos de Garantías Públicos durante el primer semestre de 2026. Estos datos muestran que reprogramar vencimientos puede aliviar una urgencia, pero no necesariamente resuelve los problemas de fondo que impiden recuperar la capacidad de pago.
El deterioro presenta diferencias importantes según la región. Santiago del Estero registra una morosidad corporativa del 13,32%, seguido por Chaco, con el 12,28%; La Rioja, con el 11,74%; y Chubut, con el 11,41%. En el otro extremo, la Ciudad de Buenos Aires presenta una tasa del 2,4% y Tierra del Fuego, del 1,52%. El relevamiento vincula parte de estas diferencias con la composición del entramado productivo y el peso que tienen las micro y pequeñas empresas en cada territorio. Además, durante el último trimestre de 2025 se triplicó la cantidad de empresas y personas que emitieron cheques sin fondos, otra señal de las dificultades para cumplir con los compromisos comerciales y financieros.
El mapa de la deuda empresarial deja en evidencia una desigualdad marcada entre las grandes compañías y los emprendimientos que sostienen buena parte de la actividad económica local. Desde APYME advirtieron que el promedio general de morosidad puede generar una falsa sensación de normalidad, debido al peso que tienen las grandes firmas en el total del crédito. Cuando una microempresa deja de pagar y termina cerrando, el impacto no se limita a sus propietarios: también puede afectar a trabajadores, proveedores y comunidades que dependen de esa actividad. La evolución de estos indicadores será clave para evaluar la salud financiera del sector productivo y los riesgos que enfrenta el empleo, especialmente en las economías regionales y en las actividades más dependientes del mercado interno.
Fuente: Ámbito Financiero